심사없는 종신보험은 치료이력을 묻지 않습니다. 50~68세까지 가입할 수 있으며 사망보장은 최소 500만원부터 최대 5천만원 중 선택할 수 있어요.
가입 후 3년 안에 병으로 사망하면 낸 보험료를 모두 돌려주고, 3년 뒤부터는 가입금액(사망보험금)을 줍니다.
가입 5년 후부터는 사망보장이 조금씩 늘어나는 체증형이기도 합니다.
심사가 없으니 입원 중에도 가입할 수 있는 국내 유일한 종신보험을 지금부터 총정리하여, 쉽게 안내드리겠습니다!
저는 30여개 보험회사의 상품을 비교하여 추천드리는 설계사, 모라팀장입니다^^
1. 심사없는 종신보험이 뭔가요?
심사가 없는 종신보험은 말 그대로 건강상태를 전혀 상관하지 않고 가입시켜주는 종신보험입니다.
① 종신보험 : 사망 시 정해진 가입금액(사망보험금)을 유족에게 드립니다. '종신' 은 '평생' 이라는 뜻과도 같아요.
② 심사 : 원래의 종신보험은 모두 과거 치료이력을 확인하는 심사를 하여 통과가 되어야 가입할 수 있습니다.
하지만, 국내 유일한 이 '심사없는 종신보험' 은 치료이력을 심사는 '알릴의무' 고지도 없고, 건강검진이나 방문간호사 검진 후 심사하는 절차도 전혀 없어요.
건강과 관련된 아무런 정보도 확인하지 않습니다!
"깜빡하고 말 안한 수술이 있는데, 나중에 보험금 못받으면 어쩌지?"
위와 같은 걱정도 전혀 없지요^^
📍일반심사 종신보험, 간편심사 종신보험, 심사없는 종신보험 간단비교표!
| 구 분 | 일반심사 종신보험 |
간편심사 종신보험 |
심사없는 종신보험 |
| 치료이력 건강 질문 (알릴의무) |
3개월 내 진료 1년 내 검사 5년 내 치료력 5년 내 중대질환 |
3개월 내 소견 2년 내 입원,수술 5년 내 암 등 |
없음 |
| 건강검진 (방문간호사 등) |
있을 수 있음 | 보통 없음 | 없음 |
| 치료이력 많거나 현재 치료중인 분 |
가입 어려움 | 조건에 따라 가능 | 가능 |
| 보험료 (유형별) |
낮음 | 중간 | 높음 |
| 출처: 자체제작 (A,B,C 보험 참조) 상기 내용은 보험설계사의 의견이며, 계약체결에 따른 이익 또는 손실은 보험계약자 등에게 귀속됩니다. 일반사망보험금은 고의적 사고 및 2년 이내 자살의 경우 지급이 제한됩니다. 유병자 보험도 보험사 인수기준에 따라 가입이 거절될 수 있습니다. |
|||
2. 왜 필요하죠?
필요성은 다른 사람이 말하기보다는, 이런 게 있으면 좋겠다고 먼저 여쭤보시는 분들을 통해 알게 되는데요, 아래 사항 중에서 해당되는 것들이 있는 분들이라면 심사없는 종신보험을 한번은 눈여겨보실 것입니다!
✔ 고혈압, 당뇨, 고지혈증 부터 뇌질환과 심장질환으로 약을 계속 드시는 50대와 60대
✔ 암, 뇌졸중, 심근경색 등 중대질환으로 치료받으신 적이 있고 계속 치료중인 분
✔ 최근 입원 또는 큰 수술을 했거나 정밀검사를 앞두고 계신 분
✔ 치료이력 때문에 대다수의 보험가입이 거절되었던 분
✔ 장례비용이나 병원비용을 남은 가족들에게 부담으로 주기 싫은 분
✔ 남은 가족의 일시적 생활자금이나 상속세자금을 조금이라도 남겨주고 싶은 분
✔ 불치성, 난치성 질환이 서서히 진행되어 불안한 분들
종신보험은 기본적으로 남은 가족들의 슬픔, 생활, 상속세 등과 연결되어 있어요.
암은 안걸릴 수 있지만 사망하지 않는 사람은 없기도 합니다.
이런 것들을 종합해서 생각해보면, 건강한 분들보다 현재 치료중인 분들이 종신보험에 대한 필요성은 더욱 많이 느끼고 있는 것 같아요.
3. 가입조건이 까다롭나요?
심사는 없지만 가능한 나이과 사망보험금 규모는 정해져 있어요.
유병자분들이 가입을 많이 하시기 때문에, 사망보험금을 아주 크게 설정하기에는 보험회사의 리스크가 커질 수 있겠죠.
📍심사없는 종신보험 가입조건
| 항 목 | 내 용 |
| 가입나이 | 50세 ~ 68세 |
| 사망보장 | 500만원 ~ 5천만원 (가입 후 체증됨) |
| 납입기간 | 5년, 7년, 10년 중 선택 |
| 보장기간 | 평생 (사망시까지) |
| 알릴의무 (가입심사) |
없음 |
| 출처: 자체제작 (A회사 가입제안서 참조) 상기 내용은 보험설계사의 의견이며, 계약체결에 따른 이익 또는 손실은 보험계약자 등에게 귀속됩니다. 일반사망보험금은 고의적 사고 및 2년 이내 자살의 경우 지급이 제한됩니다. 유병자 보험도 보험사 인수기준에 따라 가입이 거절될 수 있습니다. |
|
4. 보험료가 비싸죠?
일반심사 종신보험은 현재 치료 중인 것이 전혀 없거나, 과거 치료받으신 이력도 별로 없는 건강한 분들이 가입하는 종신보험이죠.
간편심사 종신보험은 과거 입원이나 수술 등의 큰 치료이력이 있었으나 2년정도 시간이 흘러서 현재는 약으로 관리중인 분들께서 하기에 적당하도록 만들어져 있고요.
심사없는 종신보험은 아무것도 치료이력을 묻지 않으니, 현재 항암치료 중인 분도 가입할 수 있어요.
보험료를 저렴하게 할 수 있을까요?
종신보험은 여러 가입자들의 월보험료를 모아서, 가입자 중에서 어느 한 사람이 사망하면 모은 돈을 몰아서 주는 것과 비슷한 구조에요.
그런 의미에서 심사없는 종신보험은 보험료가 저렴하다 비싸다 기준으로 볼수 없는 보험입니다.
"지금 치료중인 나도 사망보험금을 준비할 수 있나요?"
네! 여기에 화답한 종신보험이 되겠습니다~!
5. 가입 후 바로 사망해도 보장되나요?
심사없는 종신보험의 가장 큰 핵심이자 유의사항입니다!
가입 후 재해(상해)로 사망은 바로 보장되는 것이 맞습니다.
그러나, 질병으로 사망할 땐 3년이라는 조건이 있어요. 왜냐하면 병환으로 임종을 앞두고 가입한 후 바로 사망보험금을 신청하는 말도 안되는 이야기가 생길 수 있기 때문이죠.
📍 심사없는 종신보험 사망보장 내용
| 사망 유형 | 보장 내용 |
| 가입 후 재해(상해)로 사망 |
가입일부터 가입금액(사망보험금) 보장 |
| 가입 3년 내 질병으로 사망 |
그 동안 납입했던 보험료 |
| 가입 3년 후 질병으로 사망 |
가입금액(사망보험금) |
| 출처: 자체제작 (A회사 가입제안서 참조) 상기 내용은 보험설계사의 의견이며, 계약체결에 따른 이익 또는 손실은 보험계약자 등에게 귀속됩니다. 일반사망보험금은 고의적 사고 및 2년 이내 자살의 경우 지급이 제한됩니다. 유병자 보험도 보험사 인수기준에 따라 가입이 거절될 수 있습니다. |
|
가입 후 3년은 질병사망에 대한 조건부기간이죠. 그러나 손해보는 것은 없어요.
낸 돈을 모두 돌려주는 것 뿐이니까요.
3년이 지나면 낸 보험료 보다는 큰 사망보험금을 보장합니다.
6. 사망보험금이 얼마로 늘어나죠?
심사없는 종신보험의 사망보장은 체증형으로 만들어져 있어요.
체증형이란, 가입일로부터 일정시간이 지날수록 사망보장이 늘어나는 유형을 말한답니다.
📍 심사없는 종신보험 사망보장 체증
| 기간 | 사망보험금 체증 비율 |
가입금액 (사망보험금) 1천만원 가입 시 |
| 가입 ~ 5년 | 100% | 1,000만원 |
| 6년째 | 105% | 1,050만원 |
| 7년째 | 110% | 1,100만원 |
| 8년째 ~ 14년째 |
115% ~ 145% | 1,150만원 ~ 1,450만원 |
| 15년뒤 ~ 평생 | 150% | 1,500만원 |
| 출처: 자체제작 (A회사 가입제안서 참조) 상기 내용은 보험설계사의 의견이며, 계약체결에 따른 이익 또는 손실은 보험계약자 등에게 귀속됩니다. 일반사망보험금은 고의적 사고 및 2년 이내 자살의 경우 지급이 제한됩니다. 유병자 보험도 보험사 인수기준에 따라 가입이 거절될 수 있습니다. |
||
사망시점에서 '월 납입해온 보험료 전액'과 '사망보험금' 중에서 더 큰 쪽을 보장합니다!
중간에 해지하지만 않는다면 손해도 없을 것이에요.
7. 중간에 해지하면 어떻게 되나요?
해지하는 시점에 따라 해약한급금이 달라집니다.
납입기간 도중에 해지하면 해약환급금이 하나도 없거나, 아주 조금일 수 있어요.
납입을 다 완료한 후 해지하면 낸 보험료와 비슷하거나 더 많아지는 시점도 있습니다.
최근 많은 보험들이 해약환급금을 적게 낮추는 대신 월 보험료도 함께 낮추는 '해약환급금 미지급형' 또는 '해약환급금 일부지급형' 등으로 만들어지고 선택도 많이 되고 있는데요,
심사없는 종신보험도 같은 구조의 상품이에요.
납입도중 해지하면 무.조.건 손해라는 사실만 기억해주세요~
8. 남녀 50세 기준 보험료와 해약환급금 예시
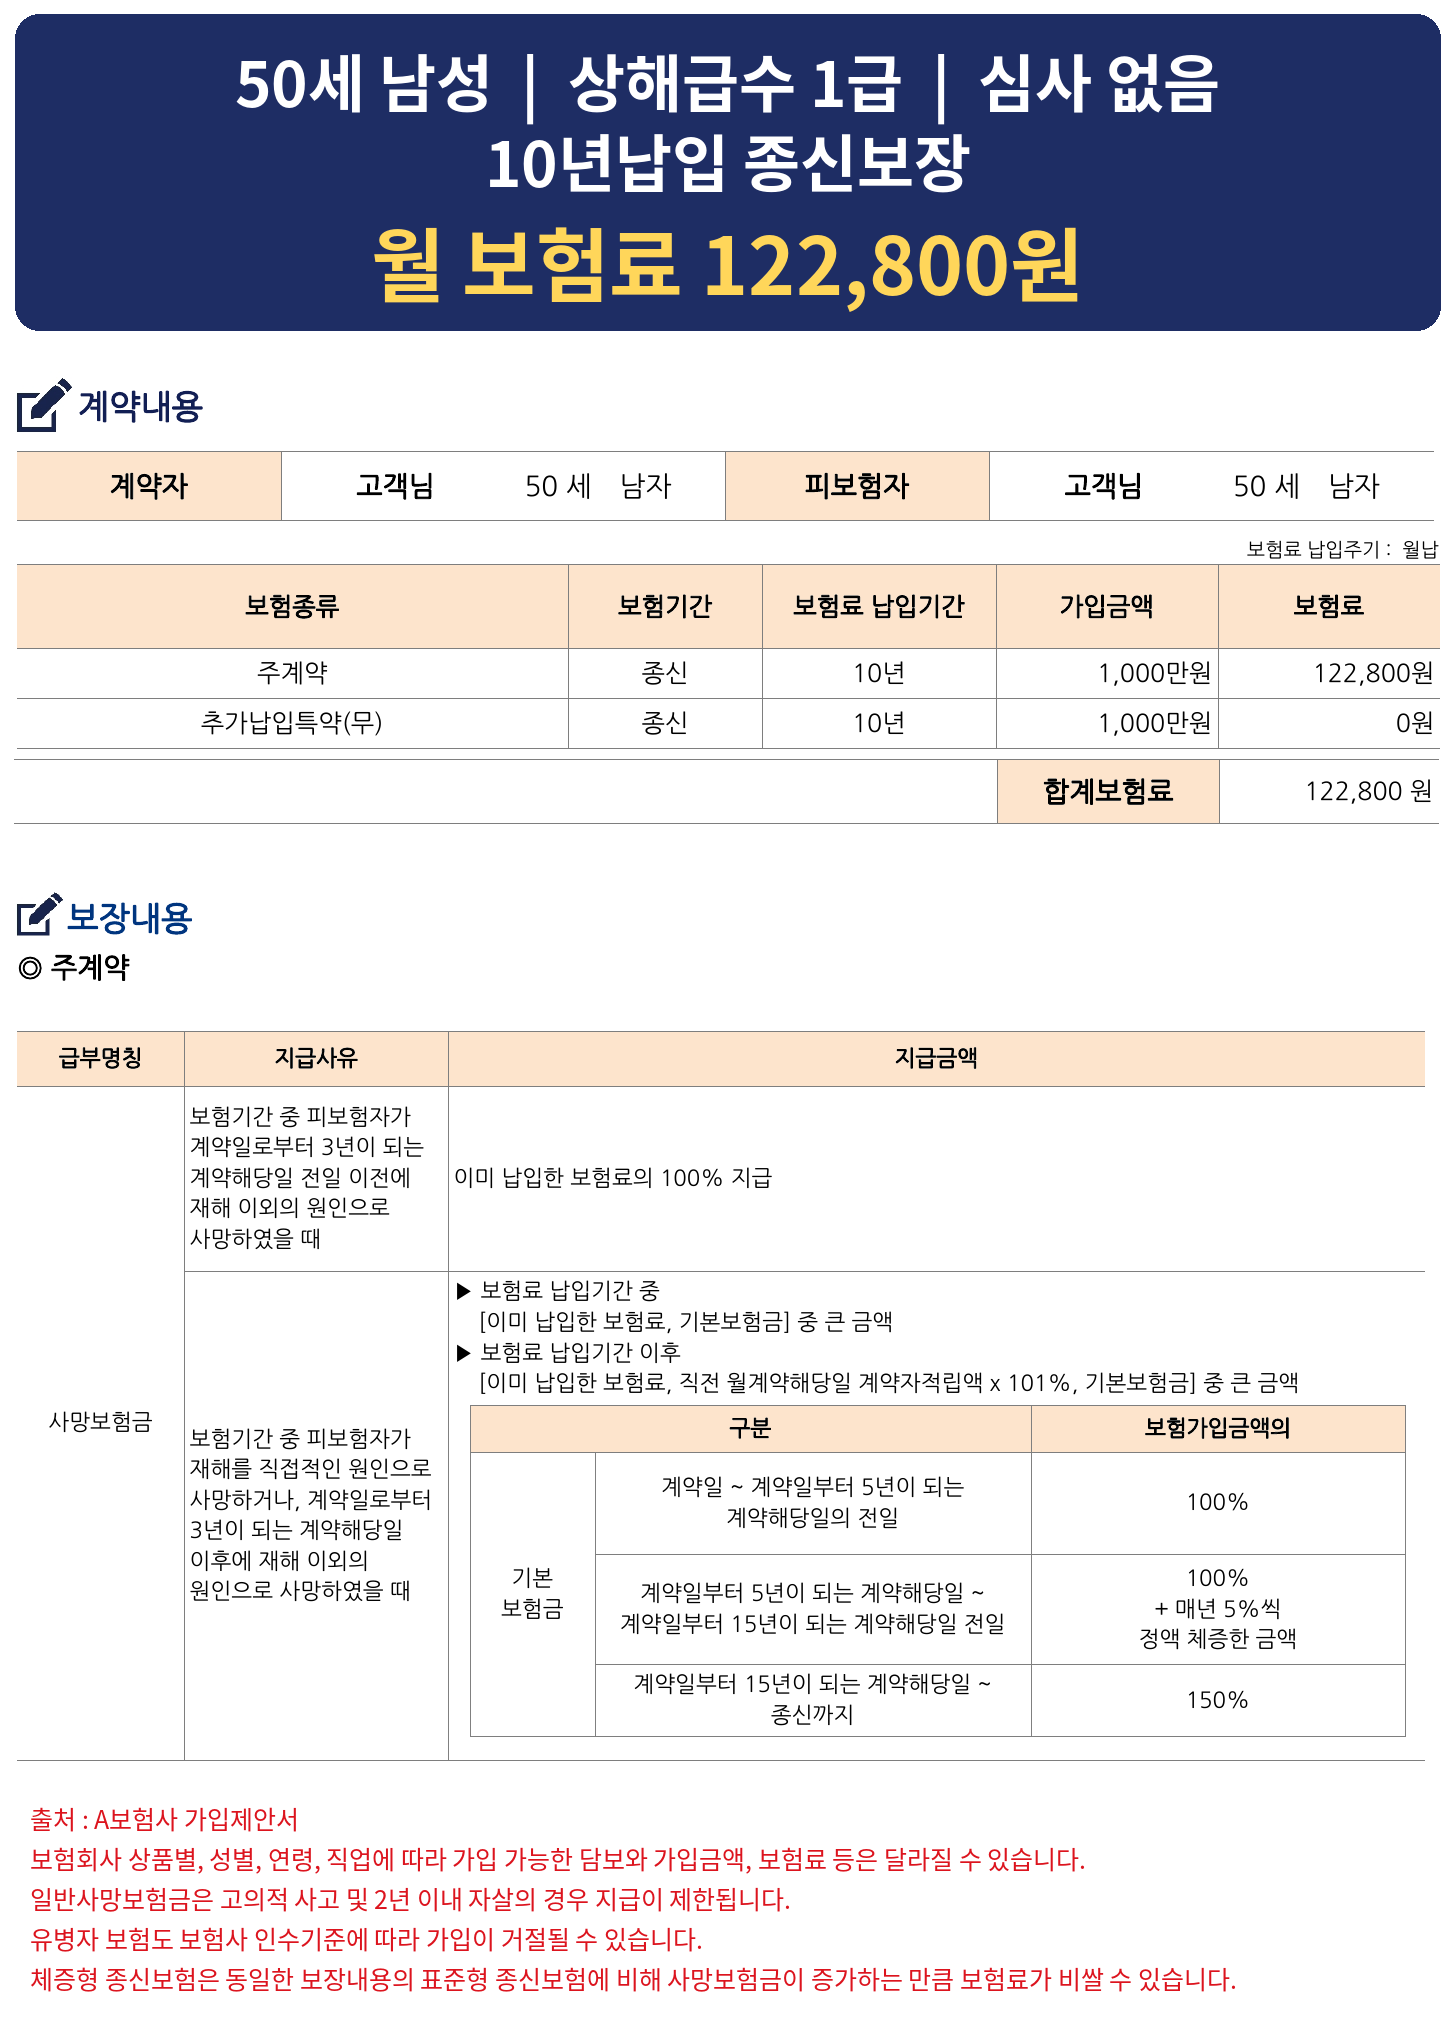
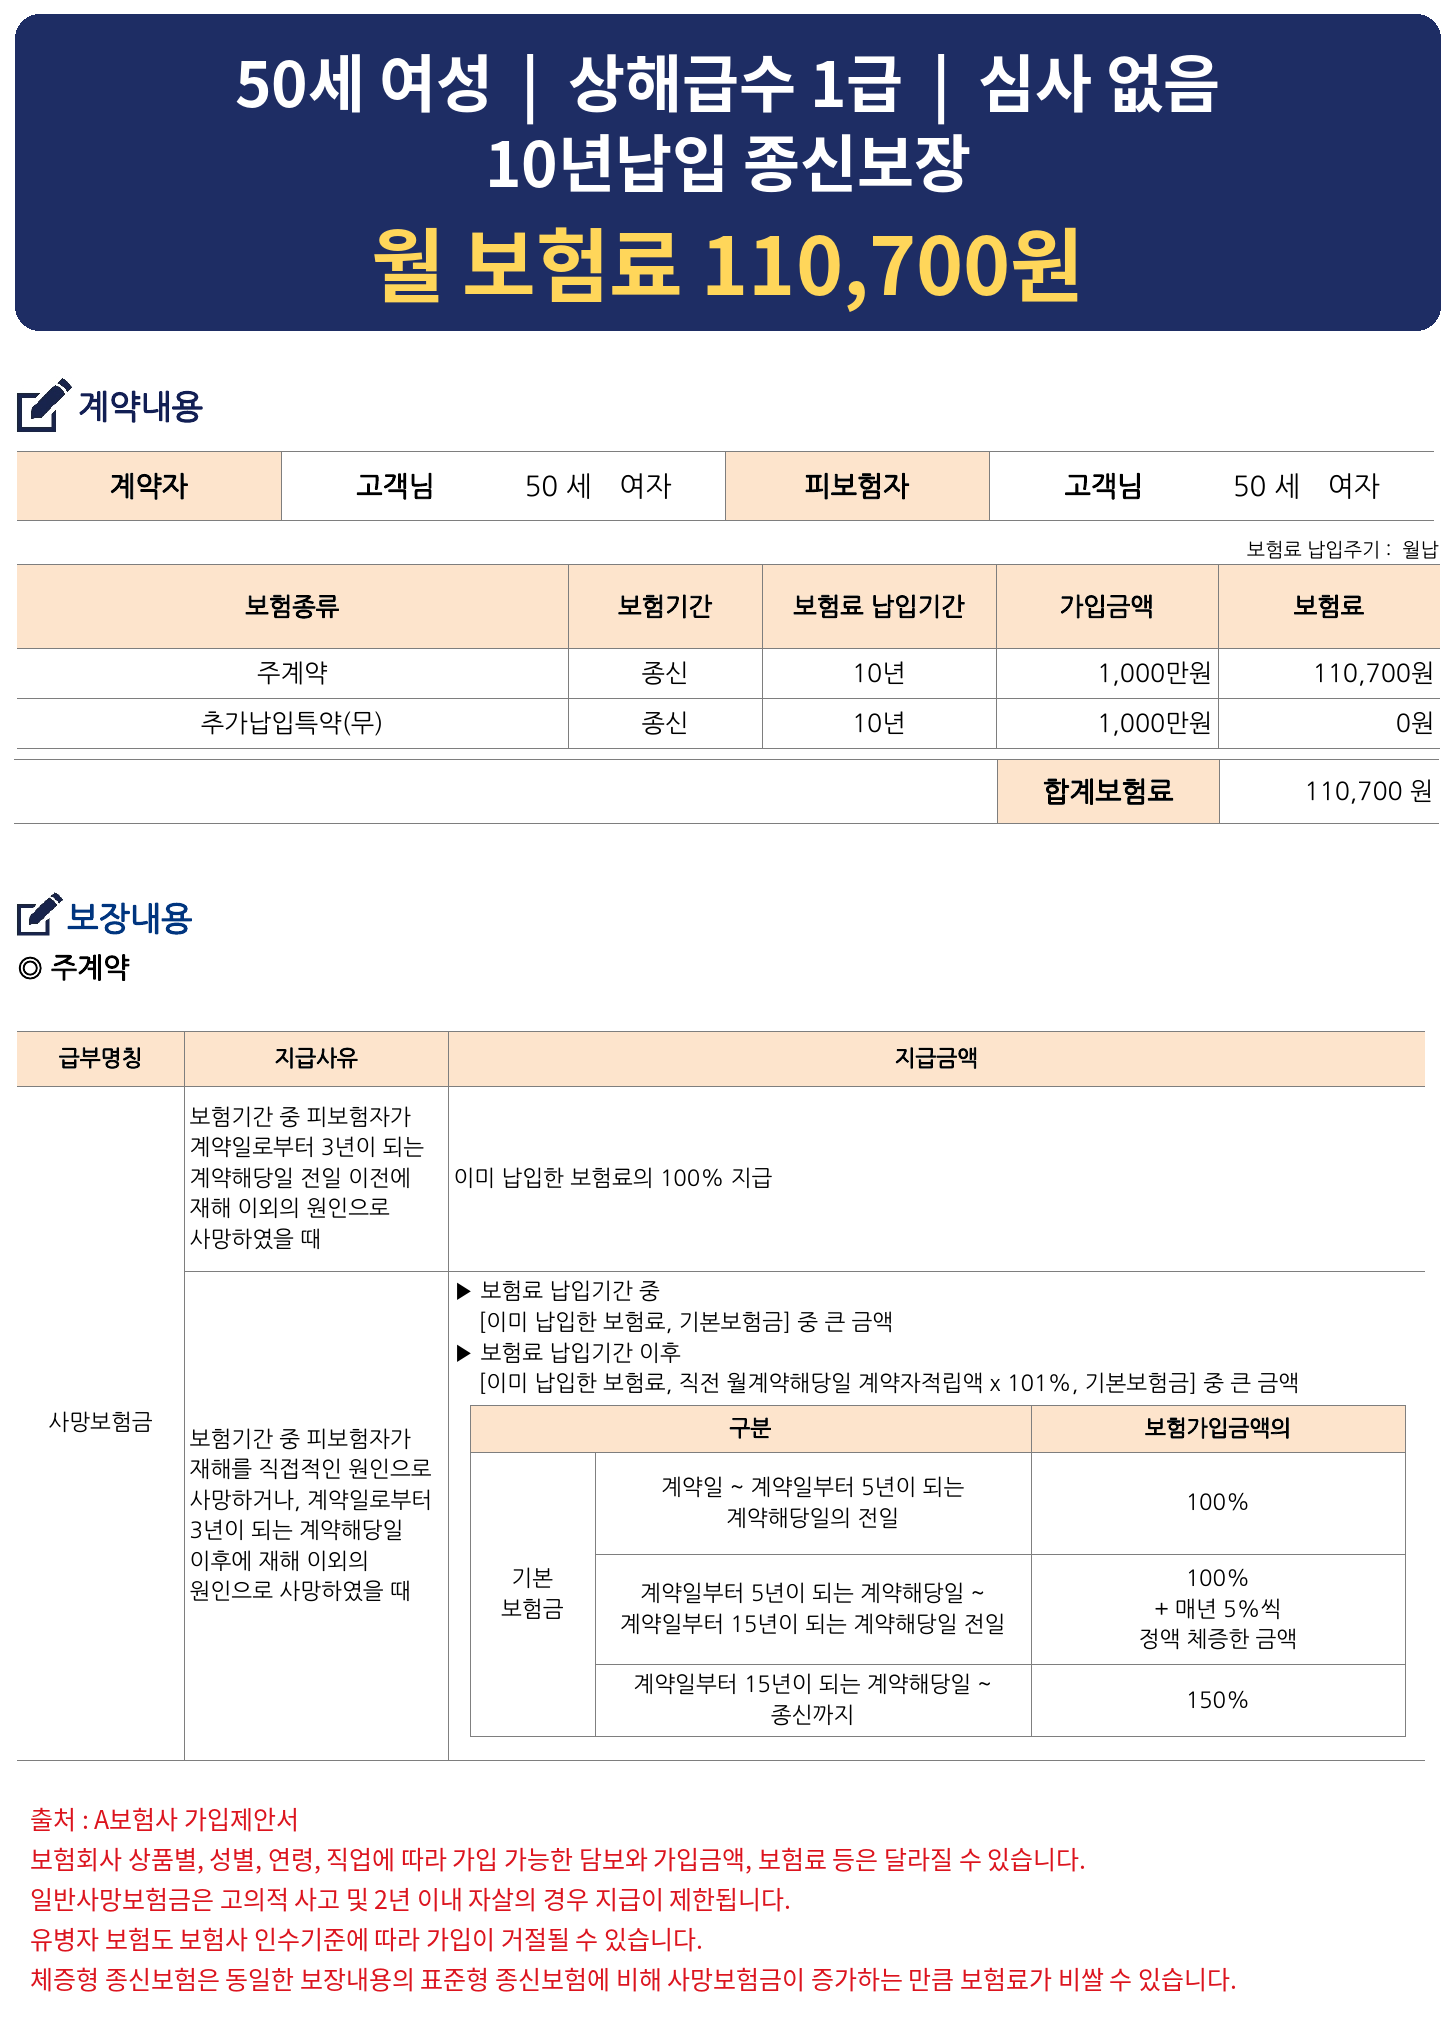
📍 50세 남녀, 상해급수 1급, 심사없는 종신보험 보험료 비교
| 항 목 | 50세 남성 | 50세 여성 |
| 납입기간 보장기간 |
10년납입 종신보장 |
10년납입 종신보장 |
| 가입금액 (사망보험금) |
1,000만원 + 체증 |
1,000만원 + 체증 |
| 월 보험료 | 122,800원 | 110,700원 |
| 10년 간 총 납입액 |
1,473만원 | 1,328만원 |
| 출처: 자체제작 (A회사 가입제안서 참조) 상기 내용은 보험설계사의 의견이며, 계약체결에 따른 이익 또는 손실은 보험계약자 등에게 귀속됩니다. 일반사망보험금은 고의적 사고 및 2년 이내 자살의 경우 지급이 제한됩니다. 유병자 보험도 보험사 인수기준에 따라 가입이 거절될 수 있습니다. |
||
📍 50세 남성(상해급수 1급), 시간별 보장금액
| 가입 후 경과기간 |
낸 보험료 합산 |
사망 시 받는 금액 |
해지 시 받는 해약환급금 |
낸 돈 대비 |
| 1년 (51세) | 147만원 | 1,000만원 | 25만원 | 17% |
| 3년 (53세) | 442만원 | 1,000만원 | 160만원 | 36% |
| 5년 (55세) | 736만원 | 1,000만원 | 293만원 | 40% |
| 9년 (59세) | 1,326만원 | 1,326만원 | 575만원 | 43% |
| 10년 (60세) 납입 완료 |
1,473만원 | 1,473만원 | 1,548만원 | 105% |
| 15년 (65세) | 위와 동일 | 1,653만원 | 1,639만원 | 111% |
| 20년 (70세) | 위와 동일 | 1,749만원 | 1,734만원 | 118% |
| 30년 (80세) | 위와 동일 | 1,953만원 | 1,936만원 | 131% |
| 출처: 자체제작 (A회사 가입제안서 참조) 상기 내용은 보험설계사의 의견이며, 계약체결에 따른 이익 또는 손실은 보험계약자 등에게 귀속됩니다. 일반사망보험금은 고의적 사고 및 2년 이내 자살의 경우 지급이 제한됩니다. 유병자 보험도 보험사 인수기준에 따라 가입이 거절될 수 있습니다. |
||||
📍 50세 여성(상해급수 1급), 시간별 보장금액
| 가입 후 경과기간 |
낸 보험료 합산 |
사망 시 받는 금액 |
해지 시 받는 해약환급금 |
낸 돈 대비 |
| 1년 (51세) | 133만원 | 1,000만원 | 26만원 | 19% |
| 3년 (53세) | 399만원 | 1,000만원 | 149만원 | 37% |
| 5년 (55세) | 664만원 | 1,000만원 | 274만원 | 41% |
| 9년 (59세) | 1,196만원 | 1,200만원 | 536만원 | 45% |
| 10년 (60세) 납입 완료 |
1,328만원 | 1,328만원 | 1,433만원 | 108% |
| 15년 (65세) | 위와 동일 | 1,530만원 | 1,517만원 | 114% |
| 20년 (70세) | 위와 동일 | 1,621만원 | 1,607만원 | 121% |
| 30년 (80세) | 위와 동일 | 1,818만원 | 1,803만원 | 135% |
| 출처: 자체제작 (A회사 가입제안서 참조) 상기 내용은 보험설계사의 의견이며, 계약체결에 따른 이익 또는 손실은 보험계약자 등에게 귀속됩니다. 일반사망보험금은 고의적 사고 및 2년 이내 자살의 경우 지급이 제한됩니다. 유병자 보험도 보험사 인수기준에 따라 가입이 거절될 수 있습니다. |
||||
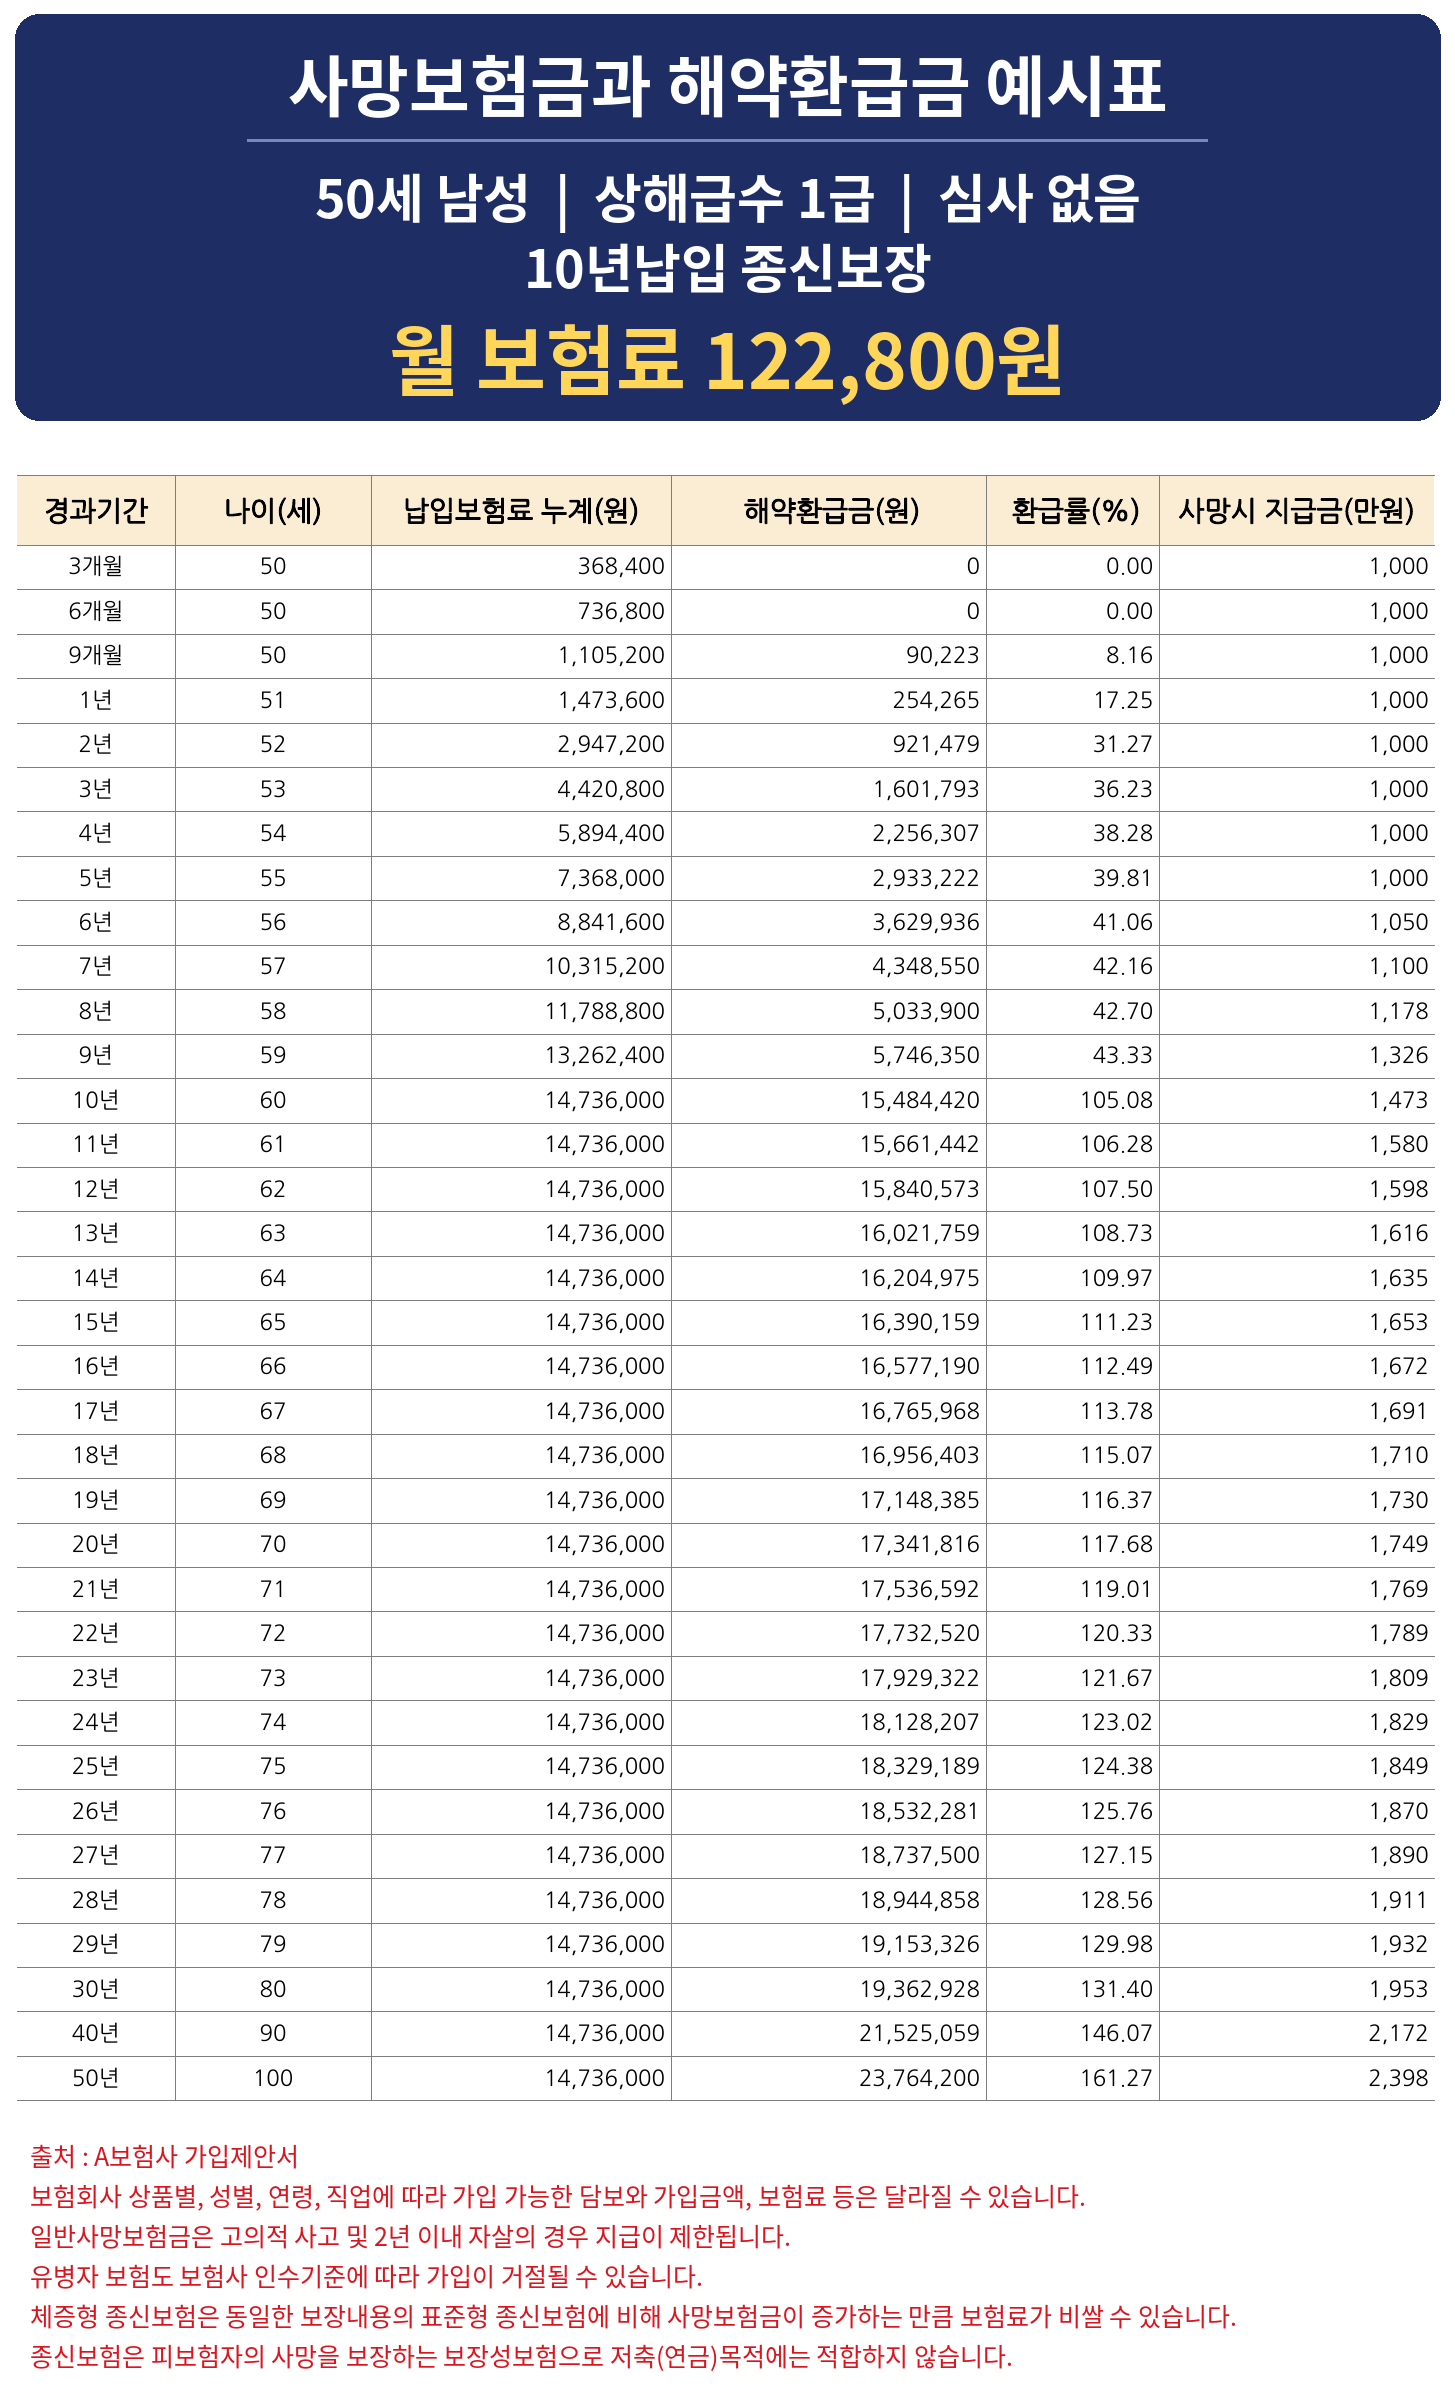
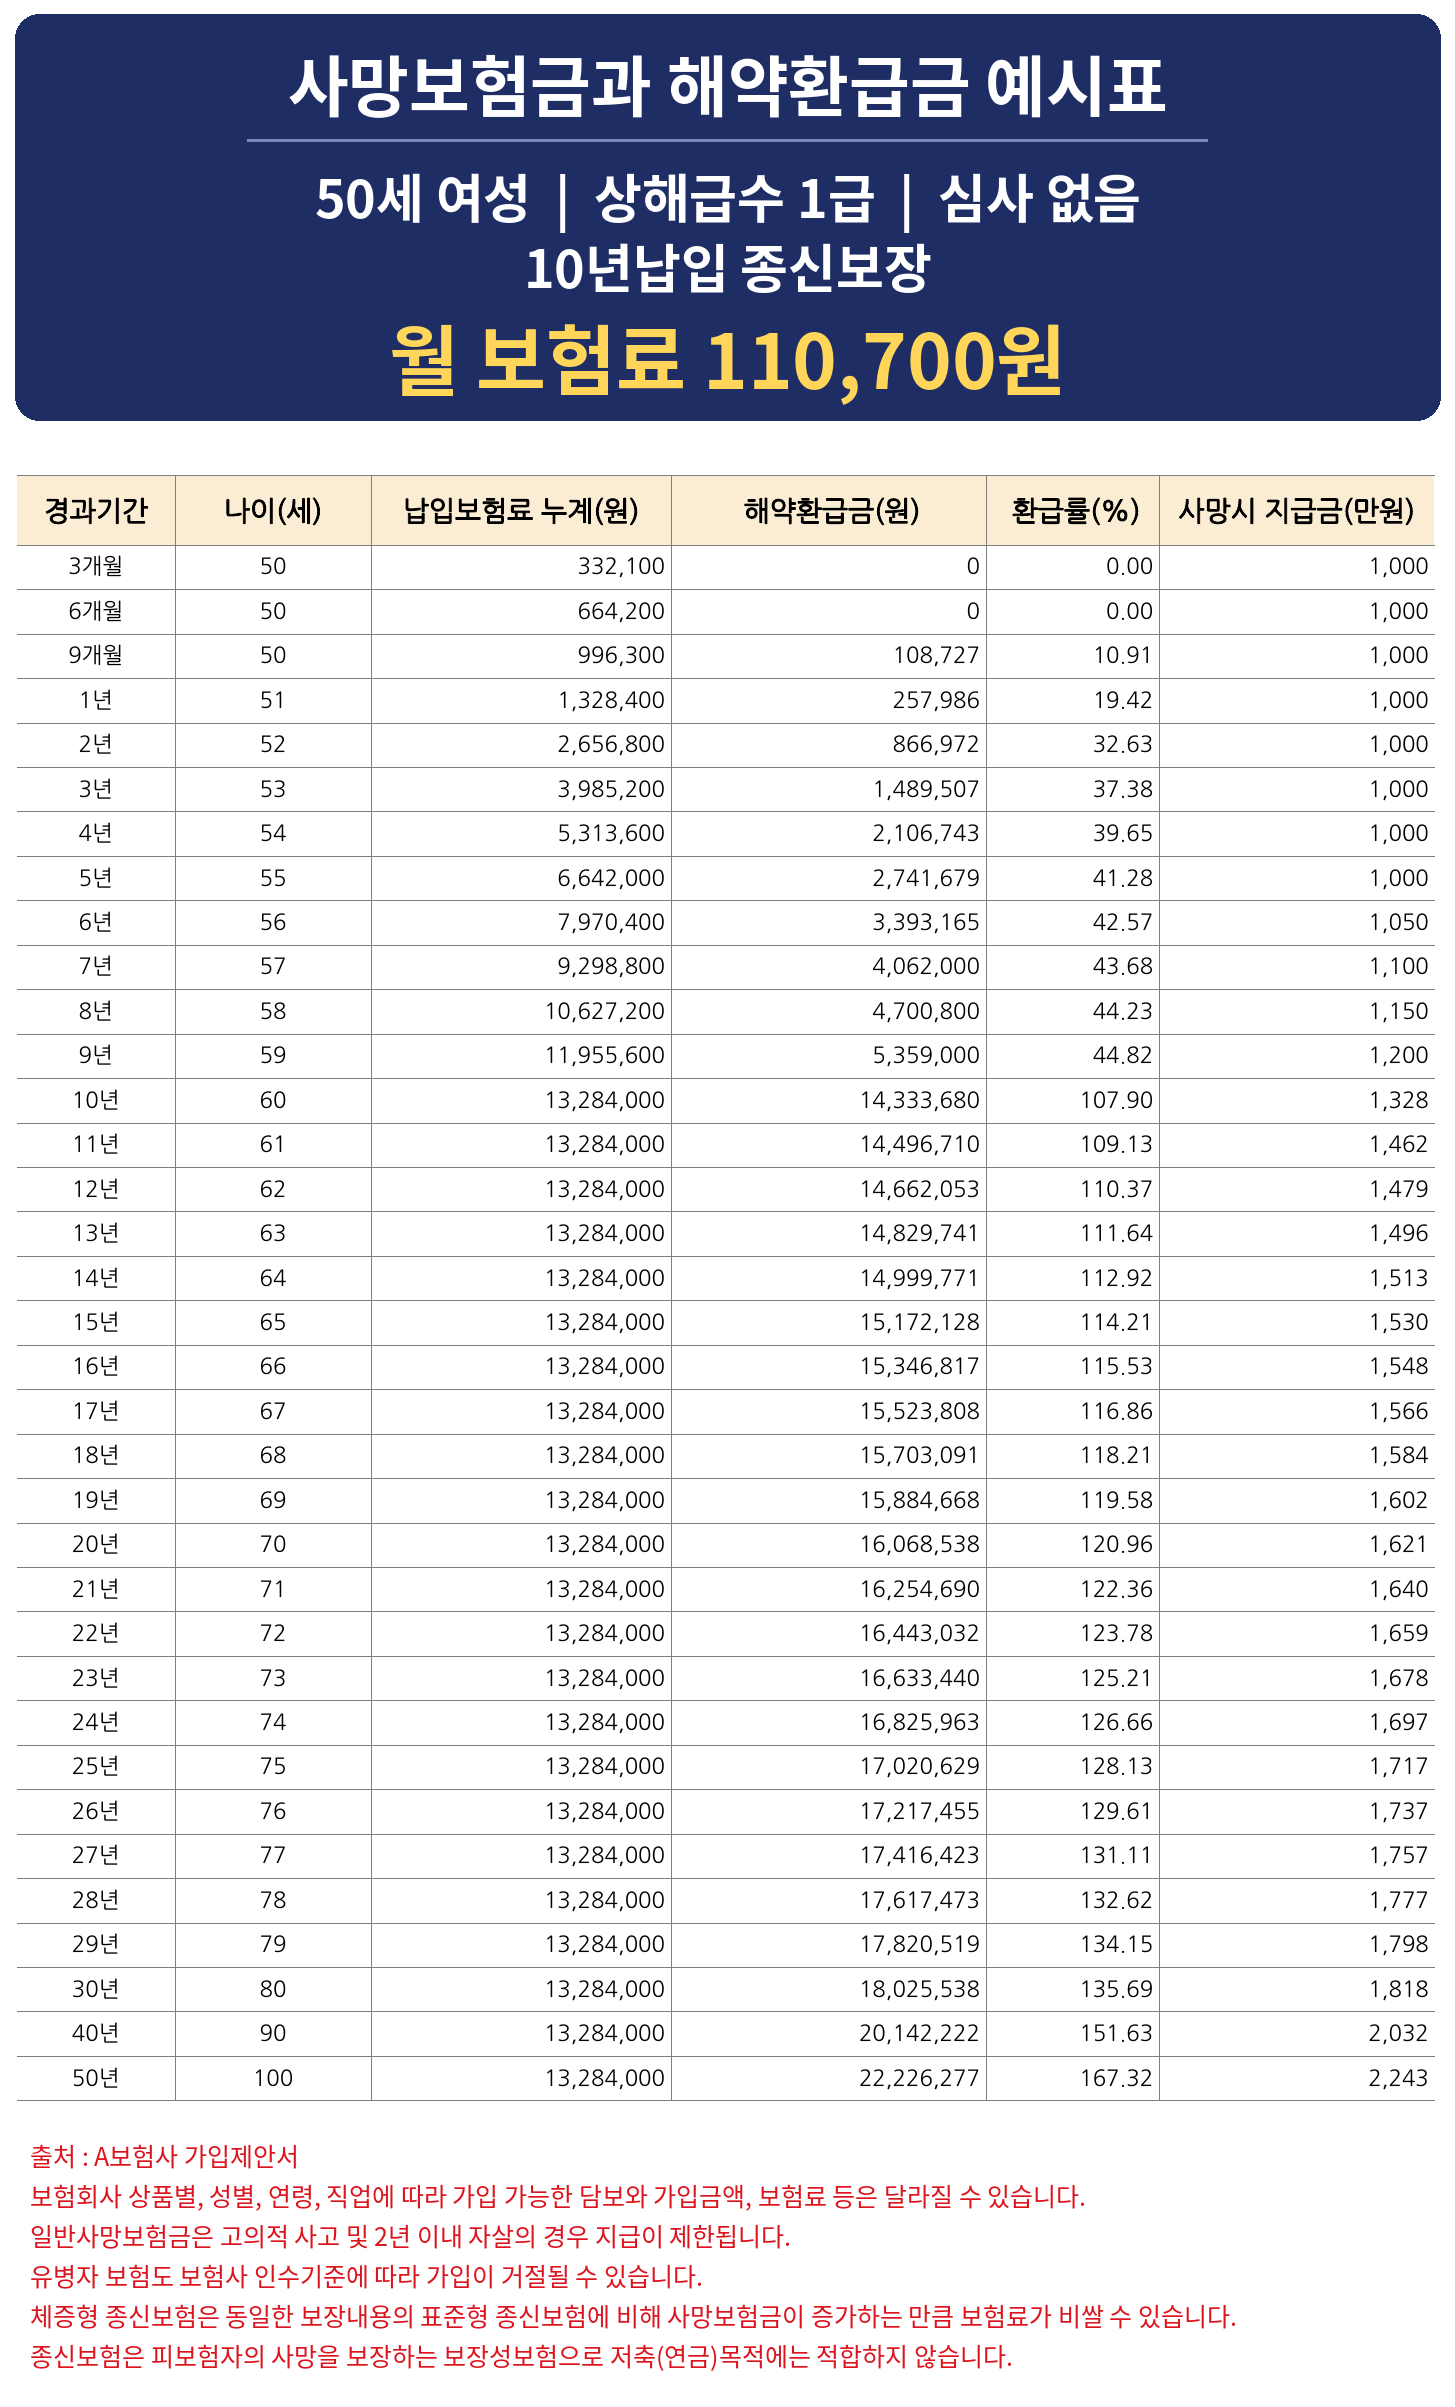
가입 후 3년이내 질병으로 사망할 경우, 사망보험금 1천만원이 아니라 납입했던 보험료를 드리기 때문에, 위의 표들은 모두 가입 후 재해(상해)사고로 사망했을 경우를 기준으로 작성한 것입니다~
또한, 사망보험금과 해약환급금이 미묘하게 차이가 날 수 있는데요, 이 상품은 납입완료 시 보너스자금이 추가되기 때문이에요^^
납입 도중에 해지하면 전액 환불이 안되니 손해가 크지만, 납입을 완료하면 사망보험금도 커지고, 해지하여 해약환급금을 받아서 다른 대비를 할 수도 있습니다.
9. 자주 묻는 질문 (FAQ)
Q1. 심사없는 종신보험은 정말 알릴의무 고지사항 질문이 하나도 없나요?
: 네에~ 없습니다! 가입제안서에도 아래와 같이 기재되어 있습니다^^
본 상품은 "심사 없는" 상품으로 보험계약자 및 피보험자(보험대상자)는 청약시 건강상태 등에 대한 계약전 알릴의무를 지지 않습니다.
따라서, 회사는 청약시 계약자 또는 피보험자(보험대상자)에게 의사의 진찰을 받도록 하거나 건강진단서를 요청하지 않습니다.
출처: 자체제작 (A회사 가입제안서 참조)
상기 내용은 보험설계사의 의견이며, 계약체결에 따른 이익 또는 손실은 보험계약자 등에게 귀속됩니다.
보험사 및 상품별로 상이할 수 있으므로, 관련한 세부사항은 반드시 해당 약관을 참조하시기 바랍니다.
Q2. 항암치료 중인데 가입되나요?
: 네, 가능합니다! 건강상태를 묻지 않기 때문에 50세~68세 사이 연령대라면 가입할 수 있습니다!
Q3. 사망보험금 1천만원 가격은 확인했는데, 2천만원 가입하려면 얼마인가요?
: 50세 기준 사망보험금 1천만원 가입 시 10년납입 월 보험료가 남성 122,800원이고 여성 110,700원이죠.
사망보험금 2천만원 가입보험료가 궁금하시다면 위 보험료에서 2배를 하시면 된답니다^^
50세 기준 사망보험금 2천만원 시 10년납 남성 24만 5천원내외, 여성 약 22만원이 될 것입니다~
Q4. 가입하고 다음 날 사망해도 나오나요?
: 첫회보험료가 출금된 시점이 가입시점인데요, 이후 발생되는 사망사고는 보장합니다.
재해(상해)사고는 교통사고도 포함이며, 가입 다음 날 사망 시 보장되지요.
단, 가입 후 다음 날 질병으로 사망 시 내신 보험료만 돌려드리고 종결됩니다..!
Q5. 부모님 위해서 자녀가 가입해드릴 수도 있나요?
: 물론 가능하고, 많이들 선택하시는 방식입니다.
계약자는 자녀 (보험료 납입도 자녀)로 하시고, 피보험자는 부모님으로 하여 가입하시면 되는데요, 보험에 대한 권리는 계약자인 자녀가 보유하며, 보험의 대상은 부모님이 됩니다. 자세한 조건은 상담 시 확인해드립니다~
10. 한눈에 정리하기
심사없는 종신보험 한눈에 파악할 수 있도록 정리할게요!
① 심사없는 종신보험이란?
: 건강질문, 검진결과 없이 가입하는 종신보험
② 누가 가입하나요?
: 50세~68세 남녀. 병력이 있어도 가능!
③ 얼마나 보장하나요?
: 사망보장 500만원~5천만원까지 가능! 15년뒤 사망보장 150% 체증!
④ 유의사항은요?
: 가입 3년 내 질병으로 사망하면 낸 보험료 전액 드리고 종료!
⑤ 해지하면요?
: 납입 중 해지 시 손해! 완납 후에는 낸 돈보다 커질 수 있음!
⑥ 50세 보험료는요?
: 사망보장 1천만원, 10년납입 시 남성 122,800원, 여성 110,700원!
(연령이 높아질수록 보험료도 상승!)
지금도 힘든 치료중인 분들께서 '혹시 내가 나중에 잘못되면..' 이라는 생각을 떨쳐버릴 수 없어서 남은 가족들에게 무언가 남기고 싶다면 심사없는 종신보험이 답이 될 수 있겠습니다...!
가입상담이 필요한 분들은 아래를 통해 문의주시면 꼼꼼하고 상세하게 안내드릴게요.
안전한 미래설계를 도와드리겠습니다.
감사합니다~!
준법감시확인필 제26111929호 (2026-11-19 ~ 2027-11-18)
'간병·치매·종신·연금 > 사망보장' 카테고리의 다른 글
| 정기보험과 종신보험 차이, 40대 보험료로 한눈에 비교하기! (0) | 2026.11.16 |
|---|